Faire des choix financiers
Dans ce module, l’élève résout des situations financières authentiques afin de développer sa capacité à faire des choix éclairés et responsables. En préparant un budget personnel, en comparant des options financières et en analysant les impacts de ses décisions, elle ou il apprend à utiliser des données financières pour justifier ses choix, à évaluer les risques et à comprendre les conséquences économiques, sociales et environnementales de ses décisions financières en fonction de ses priorités et de sa réalité.
Réfléchir aux impacts de ses choix financiers
Dans cette séquence, l’élève est placée ou placé dans une situation financière réaliste où elle ou il doit analyser les impacts de différents choix financiers. En partant des données fournies, elle ou il examine les conséquences économiques, sociales et environnementales des options, puis prend une décision qu’elle ou il justifie à l’aide d’informations financières.
Durée approximative : 60 à 75 minutes
Liens avec le programme‑cadre
Cette séquence s’inscrit dans le programme‑cadre Exploration de carrière (10e année) et contribue notamment aux contenus d'apprentissage suivants :
A2.1 : Mettre en pratique diverses stratégies décisionnelles lors de l’établissement d’objectifs personnels, sociaux, scolaires, professionnels et de vie, qui peuvent être évaluées et adaptées tout le long du cours.
C2.3 : Mettre en pratique les principaux éléments nécessaires à la préparation d’un budget personnel pour sa première année postsecondaire.
Résultats d’apprentissage
À la fin de cette situation d’apprentissage, l’élève pourra :
analyser les impacts économiques, sociaux et environnementaux de différents choix financiers;
évaluer les effets à court et à long terme;
établir un lien entre ses choix financiers et sa qualité de vie;
prendre une décision financière éclairée en tenant compte de plusieurs impacts;
justifier ses décisions à l’aide de données.
Suggestions d’évaluation
Évaluation au service de l’apprentissage
Fournir une rétroaction descriptive en partant des analyses qu’ont réalisées les élèves sur les impacts de leurs choix financiers.
Vérifier que les élèves déterminent adéquatement les conséquences économiques, sociales et environnementales associées aux différentes options proposées.
Poser des questions aux élèves afin de valider leur compréhension des liens entre une décision financière et ses effets à court et à long terme.
Converser avec les élèves au cours des activités de consolidation pour évaluer la clarté de leur raisonnement et soutenir l’approfondissement de l’analyse, au besoin.
Évaluation en tant qu’apprentissage
Offrir des moments structurés de mise en commun où les élèves expliquent les critères utilisés pour analyser les impacts de leurs choix et ajustent leur raisonnement à la suite des échanges.
Élaborer avec les élèves des critères de jugement clairs et les utiliser :
pour s’autoévaluer après l’analyse des impacts d’un choix financier ;
pour formuler une rétroaction descriptive à un pair sur la pertinence de son raisonnement et de sa justification.
Évaluation de l’apprentissage
Coconstruire, en groupe-classe, des critères d’évaluation, comme reconnaître les impacts d’un choix financier, établir des liens entre la décision et ses conséquences ou justifier une décision à l’aide d’informations financières pertinentes.
Demander aux élèves de prendre position face à une situation financière donnée et de justifier leur décision en tenant compte de ses impacts.
Recueillir des preuves d’apprentissage à l’aide de la triangulation des données (observations, conversations et productions).
Amorce
Expliquer aux élèves qu’une décision financière entraîne toujours des impacts. Ces impacts peuvent être positifs ou négatifs, et se manifester à court et à long terme.
Chaque option envisagée a des conséquences à différents niveaux :
Impacts économiques : coûts, respect du budget et endettement.
Impacts sociaux : qualité de vie, santé, contraintes, temps libre, niveau de stress et accessibilité.
Impacts environnementaux : choix écologiques, surconsommation et production de déchets.
Expliquer aux élèves que toute la séquence s’articule autour de la question centrale suivante : Comment faire un choix financier qui respecte mon budget et ma qualité de vie, aujourd’hui et à long terme?
Demander aux élèves de choisir une des deux situations présentées ci-dessous et de faire ressortir les impacts associés à leur choix :
Un élève doit décider s’il achète du matériel sportif neuf, du matériel sportif d’occasion ou une combinaison des deux.
Une élève hésite entre s’abonner à un service de musique ou de films, partager un abonnement familial ou utiliser uniquement des options gratuites.
Regrouper les élèves qui ont choisi les mêmes options afin qu'elles et ils discutent de leurs idées.
Faire un retour en groupe-classe et animer une discussion. Au besoin, poser les questions suivantes :
Quels impacts peuvent avoir tes choix financiers sur ta vie quotidienne?
Un choix moins coûteux est-il toujours le meilleur? Pourquoi?
Élèves en action
Montrer à l’écran une situation financière où plusieurs options sont proposées.
Une élève doit décider comment organiser ses repas du midi pendant un mois d’école. Elle peut :
acheter son repas à la cafétéria chaque jour, ce qui est pratique mais coûteux (10 $/jour);
préparer à la maison un repas à emporter, une option plus économique, mais qui demande de l’organisation;
combiner les deux options.
Expliquer qu'avant de faire un choix il importe de bien comprendre la situation.
Demander aux élèves de consulter le document Comprendre une situation
(version G Suite , version O365
 ), de choisir l’option appropriée selon leur analyse et de justifier leur choix en tenant compte des impacts et de leur budget.
À la suite de l’activité, animer une discussion en groupe-classe. Au besoin, poser les questions suivantes :
Quels impacts ont le plus influencé ta décision?
Quels compromis as-tu dû faire?
Pourquoi ton choix est-il le plus approprié en tenant compte des impacts soulevés?
Proposer une nouvelle situation aux élèves.
Former des équipes de deux et leur demander de faire l'activité présentée dans le document Analyser les impacts de ses choix financiers
(version G Suite, version O365).
Demander aux élèves d’appliquer les mêmes critères d’analyse, c’est-à-dire de comparer les impacts à long et à court terme, et de justifier leur choix.
En groupe-classe, discuter des points clés suivants :
l’importance d’une analyse globale (économique, sociale, environnementale);
le lien entre la planification financière et la qualité de vie, particulièrement les effets à long terme;
le rôle de la réflexion critique dans la prise de décision.
Amener les élèves à faire un lien entre ces points et leurs propres choix financiers, en nommant au moins un changement qu’elles et ils pourraient apporter à leur façon de planifier ou de dépenser.
Expliquer que certains choix, même simples, peuvent faire toute la différence à long terme.
Pour appuyer cette idée, présenter le tableau ci-dessous et l’expliquer :
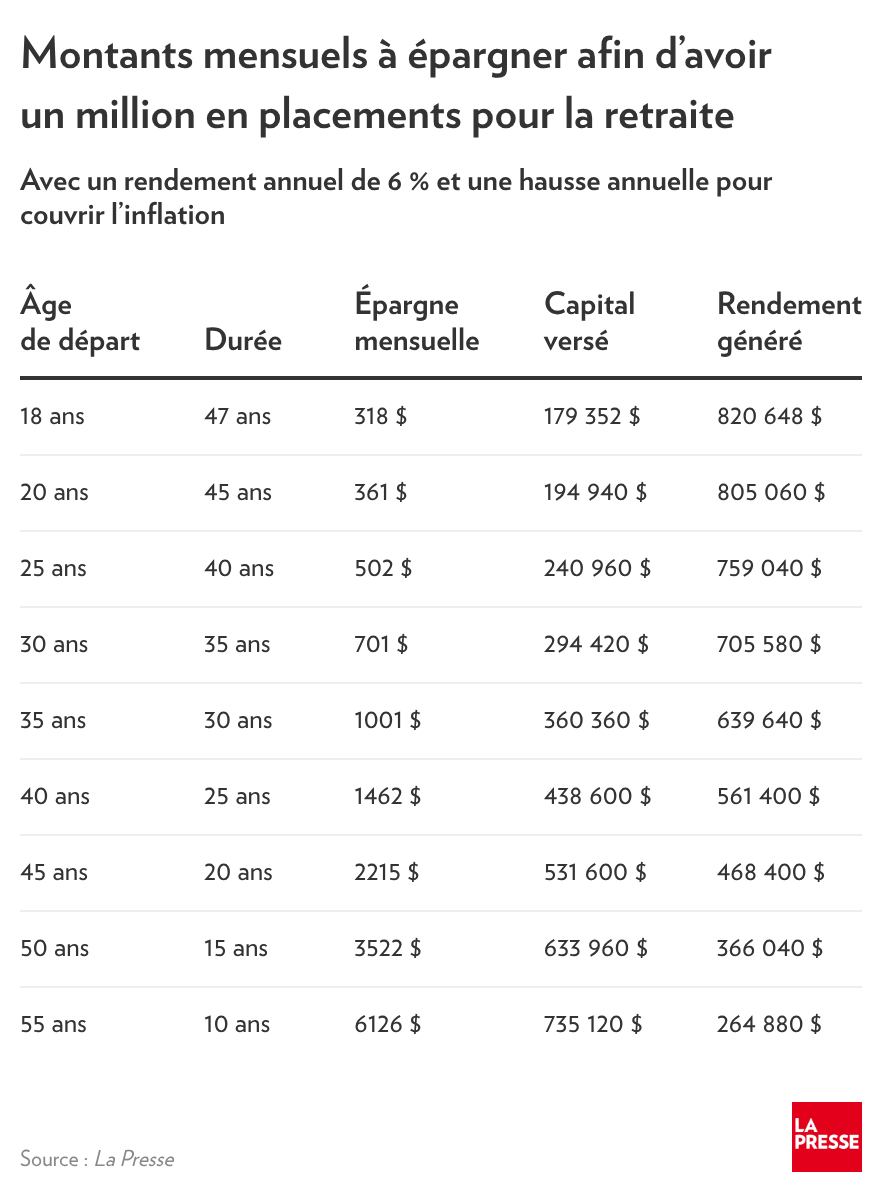
Tableau informatif dont le titre est « Montants mensuels à épargner afin d’avoir un million en placements pour la retraite », issu du journal La Presse. Sous le titre, une phrase explicative précise le contexte du calcul : « Avec un rendement annuel de 6 % et une hausse annuelle pour couvrir l’inflation ». Le tableau est structuré en six colonnes et plusieurs lignes. Les en‑têtes de colonnes, affichés en caractères gras, sont les suivants :
Âge de départ
Durée
Épargne mensuelle
Capital versé
Rendement généré
Les lignes du tableau présentent différents scénarios selon l’âge auquel une personne commence à épargner pour la retraite.
À 18 ans, pour une durée de 47 ans, l’épargne mensuelle requise est de 318 $, pour un capital versé total de 179 352 $, et un rendement généré de 820 648 $.
À 20 ans, sur 45 ans, l’épargne mensuelle est de 361 $, le capital versé de 194 940 $, et le rendement généré de 805 060 $.
À 25 ans, sur 40 ans, il faut épargner 502 $ par mois, pour un capital versé de 240 960 $ et un rendement généré de 759 040 $.
À 30 ans, sur 35 ans, l’épargne mensuelle est de 701 $, le capital versé atteint 294 420 $, et le rendement généré est de 705 580 $.
À 35 ans, sur 30 ans, l’épargne mensuelle demandée est de 1 001 $, pour un capital versé de 360 360 $ et un rendement généré de 639 640 $.
À 40 ans, sur 25 ans, l’épargne mensuelle est de 1 462 $, avec un capital versé de 438 600 $ et un rendement généré de 561 400 $.
À 45 ans, sur 20 ans, l’épargne mensuelle atteint 2 215 $, le capital versé est de 531 600 $ et le rendement généré est de 468 400 $.
À 50 ans, sur 15 ans, l’épargne mensuelle est de 3 522 $, pour un capital versé de 633 960 $ et un rendement généré de 366 040 $.
À 55 ans, sur 10 ans, l’épargne mensuelle nécessaire est de 6 126 $, le capital versé est de 735 120 $, et le rendement généré s’élève à 264 880 $.
Mentionner que même de petits choix quotidiens peuvent libérer ou limiter une capacité d’épargne à long terme.
Poser les questions ci-dessous au groupe-classe :
Quel lien peux-tu faire entre la situation du repas du midi et ce tableau?
En repensant à la question directrice de la séquence, comment faire un choix financier qui respecte ton budget et ta qualité de vie, aujourd’hui et à long terme?
Quel apprentissage important retiens-tu pour tes propres choix financiers ?
Pour conclure, demander aux élèves de faire une réflexion personnelle à l’aide du document Qu’est-ce qui influence vraiment un choix financier?
(version G Suite, version O365).
Faire une mise en commun des règles qu’ont formulées les élèves.